Publicaciones
/
Flashes
1. INTRODUCCIÓN
El Boletín Oficial del Estado de 7 de octubre de 2026 publicó el Real Decreto-ley 29/2026, de 6 de octubre, por el que se adoptan medidas urgentes para la protección de la función social de la vivienda y la ampliación de la oferta de vivienda asequible (el “RDL 29/2026”), que entró en vigor el 8 de octubre de 2026.
Esta norma reproduce, en lo sustancial, las medidas tributarias que contenía el Real Decreto- ley 26/2026, de 29 de septiembre (el “RDL 26/2026”), que fue derogado mediante Resolución de 2 de octubre de 2026 del Congreso de los Diputados, si bien introduce cambios en su entrada en vigor y, en consecuencia, en las fechas de efectos de algunas de ellas.
Se trata de una norma de amplio alcance que modifica, entre otras, la Ley 29/1994, de Arrendamientos Urbanos (“LAU”), la Ley 12/2023, por el derecho a la vivienda, la Ley 1/2000, de Enjuiciamiento Civil (“LEC”), la Ley 5/2019, reguladora de los contratos de crédito inmobiliario, y diversas normas tributarias, en particular: la Ley 35/2006, de 28 de noviembre, del Impuesto sobre la Renta de las Personas Físicas (“Ley del IRPF”); la Ley 37/1992, de 28 de diciembre, del Impuesto sobre el Valor Añadido (“Ley del IVA”); el texto refundido de la Ley Reguladora de las Haciendas Locales, aprobado por el Real Decreto Legislativo 2/2004, de 5 de marzo (“TRLRHL”); la Ley 11/2009, de 26 de octubre, por la que se regulan las Sociedades Anónimas Cotizadas de Inversión en el Mercado Inmobiliario (“Ley de SOCIMI”); el Reglamento del Impuesto sobre la Renta de las Personas Físicas, aprobado por el Real Decreto 439/2007, de 30 de marzo (“Reglamento del IRPF”); y el Reglamento General de las actuaciones y los procedimientos de gestión e inspección tributaria, aprobado por el Real Decreto 1065/2007, de 27 de julio (“RGAT”).
2. MEDIDAS FISCALES
El RDL 29/2026 incorpora un amplio paquete de medidas tributarias que afecta a distintas figuras impositivas, con un calendario de efectos escalonado:
2.1. Impuesto sobre la Renta de las Personas Físicas (IRPF)
2.1.1. Con efectos desde el 1 de enero de 2026: Imputación de rentas inmobiliarias: extensión del porcentaje reducido del 1,1% a los ejercicios 2024, 2025 y 2026.
El artículo 85 de la Ley del IRPF establece, con carácter general, un porcentaje de imputación del 2% sobre el valor catastral de los inmuebles urbanos a disposición de sus titulares que no constituyan su vivienda habitual ni se encuentren arrendados o afectos a una actividad económica. Dicho porcentaje se reduce al 1,1% cuando el inmueble se ubica en un municipio cuyos valores catastrales hayan sido revisados, modificados o determinados mediante un procedimiento de valoración colectiva de carácter general que haya entrado en vigor en el propio período impositivo o en los diez anteriores.
Hasta ahora, la disposición adicional quincuagésima quinta de la Ley del IRPF excepcionaba esta regla únicamente para el período impositivo 2023, fijando como fecha de referencia el 1 de enero de 2012. El RDL 29/2026 modifica dicha disposición para extender esa misma fecha de referencia a los períodos impositivos 2024, 2025 y 2026. En consecuencia, en todos estos ejercicios el porcentaje del 1,1% resultará aplicable a los inmuebles situados en municipios cuyos valores catastrales hubieran entrado en vigor a partir del 1 de enero de 2012.
2.1.2. Con efectos desde el 8 de octubre de 2026: Planes de Ahorro a Largo Plazo: ampliación de los supuestos de pérdida de la exención.
El artículo 7.ñ) de la Ley del IRPF declara exentos los rendimientos positivos del capital mobiliario procedentes de los seguros de vida, depósitos y contratos financieros a través de los cuales se instrumentan los Planes de Ahorro a Largo Plazo, siempre que el contribuyente no disponga del capital antes de que transcurran cinco años desde su apertura.
Hasta ahora, la exención solo se perdía si, antes de que finalizara ese plazo de cinco años, el contribuyente disponía del capital o se incumplía cualquier otro requisito de la DA 26ª de la Ley del IRPF: Superado dicho plazo, los incumplimientos posteriores no tenían consecuencias sobre la exención.
El RDL 29/2026 modifica este precepto para distinguir entre ambos supuestos. La prohibición de disponer del capital se mantiene limitada a los cinco años siguientes a la apertura del Plan, mientras que el resto de requisitos deberá cumplirse durante toda su vigencia, y no solo durante dicho plazo, como ocurría hasta ahora.
2.1.3. Con efectos desde el 8 de octubre de 2026: Reducciones del rendimiento neto por arrendamiento de vivienda: nuevo sistema de reducciones.
El artículo 23.2 de la Ley del IRPF, en la redacción dada por la Ley 12/2023, de 24 de mayo, por el derecho a la vivienda, establece una reducción general del 50% del rendimiento neto positivo derivado del arrendamiento de vivienda. Esta reducción se eleva al 90% cuando se formaliza un nuevo contrato sobre una vivienda situada en zona de mercado residencial tensionado con una rebaja de la renta superior al 5% respecto del contrato anterior. Se eleva al 70% cuando la vivienda se alquila por primera vez en zona tensionada a un arrendatario de entre 18 y 35 años, o cuando el arrendatario es una Administración Pública o entidad sin fines lucrativos que destina la vivienda al alquiler social. Por último, se eleva al 60% cuando la vivienda ha sido rehabilitada en los dos años anteriores.
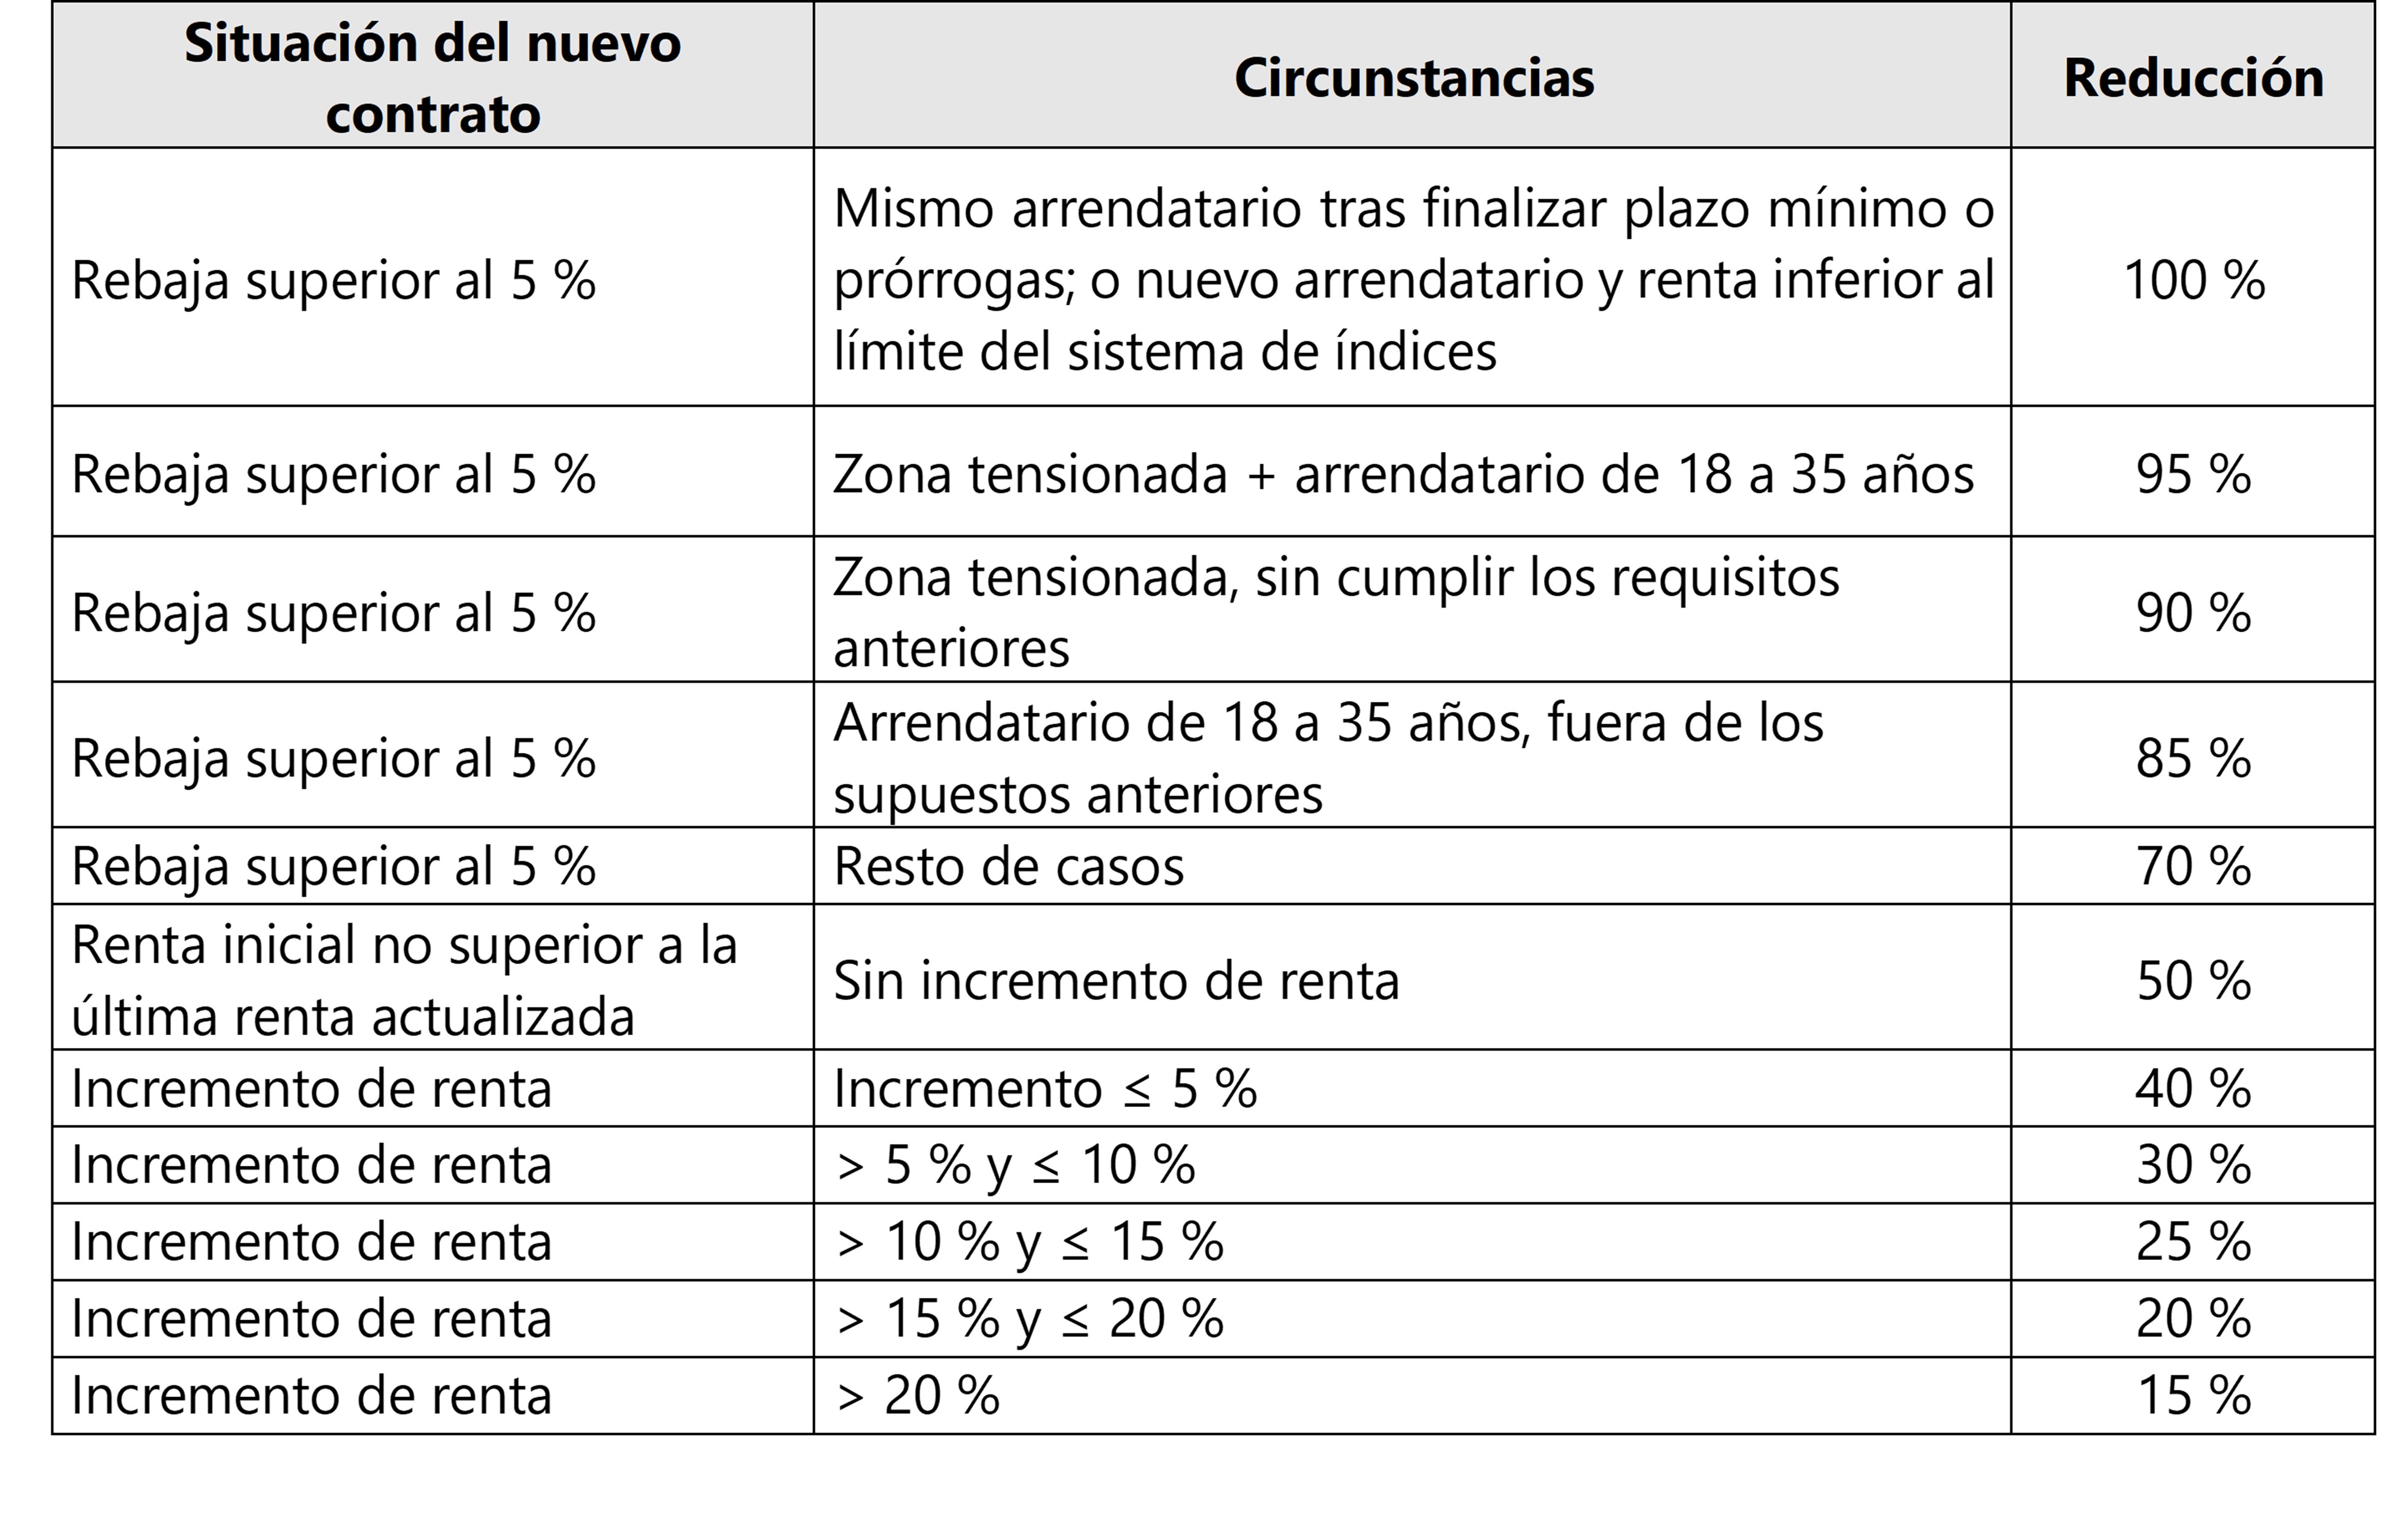
El RDL 29/2026 sustituye este sistema por uno nuevo que atiende a la evolución de la renta respecto del contrato anterior y a su comparación con el sistema estatal de índices de referencia del precio del alquiler. Además, reserva las principales reducciones a los arrendadores que no tengan la condición de gran tenedor en el momento de celebrar el contrato.
Así, cuando el mismo arrendador formalice un nuevo contrato sobre la vivienda y no tenga la consideración de gran tenedor se aplican los siguientes porcentajes:
Por otro lado, cuando la vivienda se alquile por primera vez se aplicarán los siguientes porcentajes:
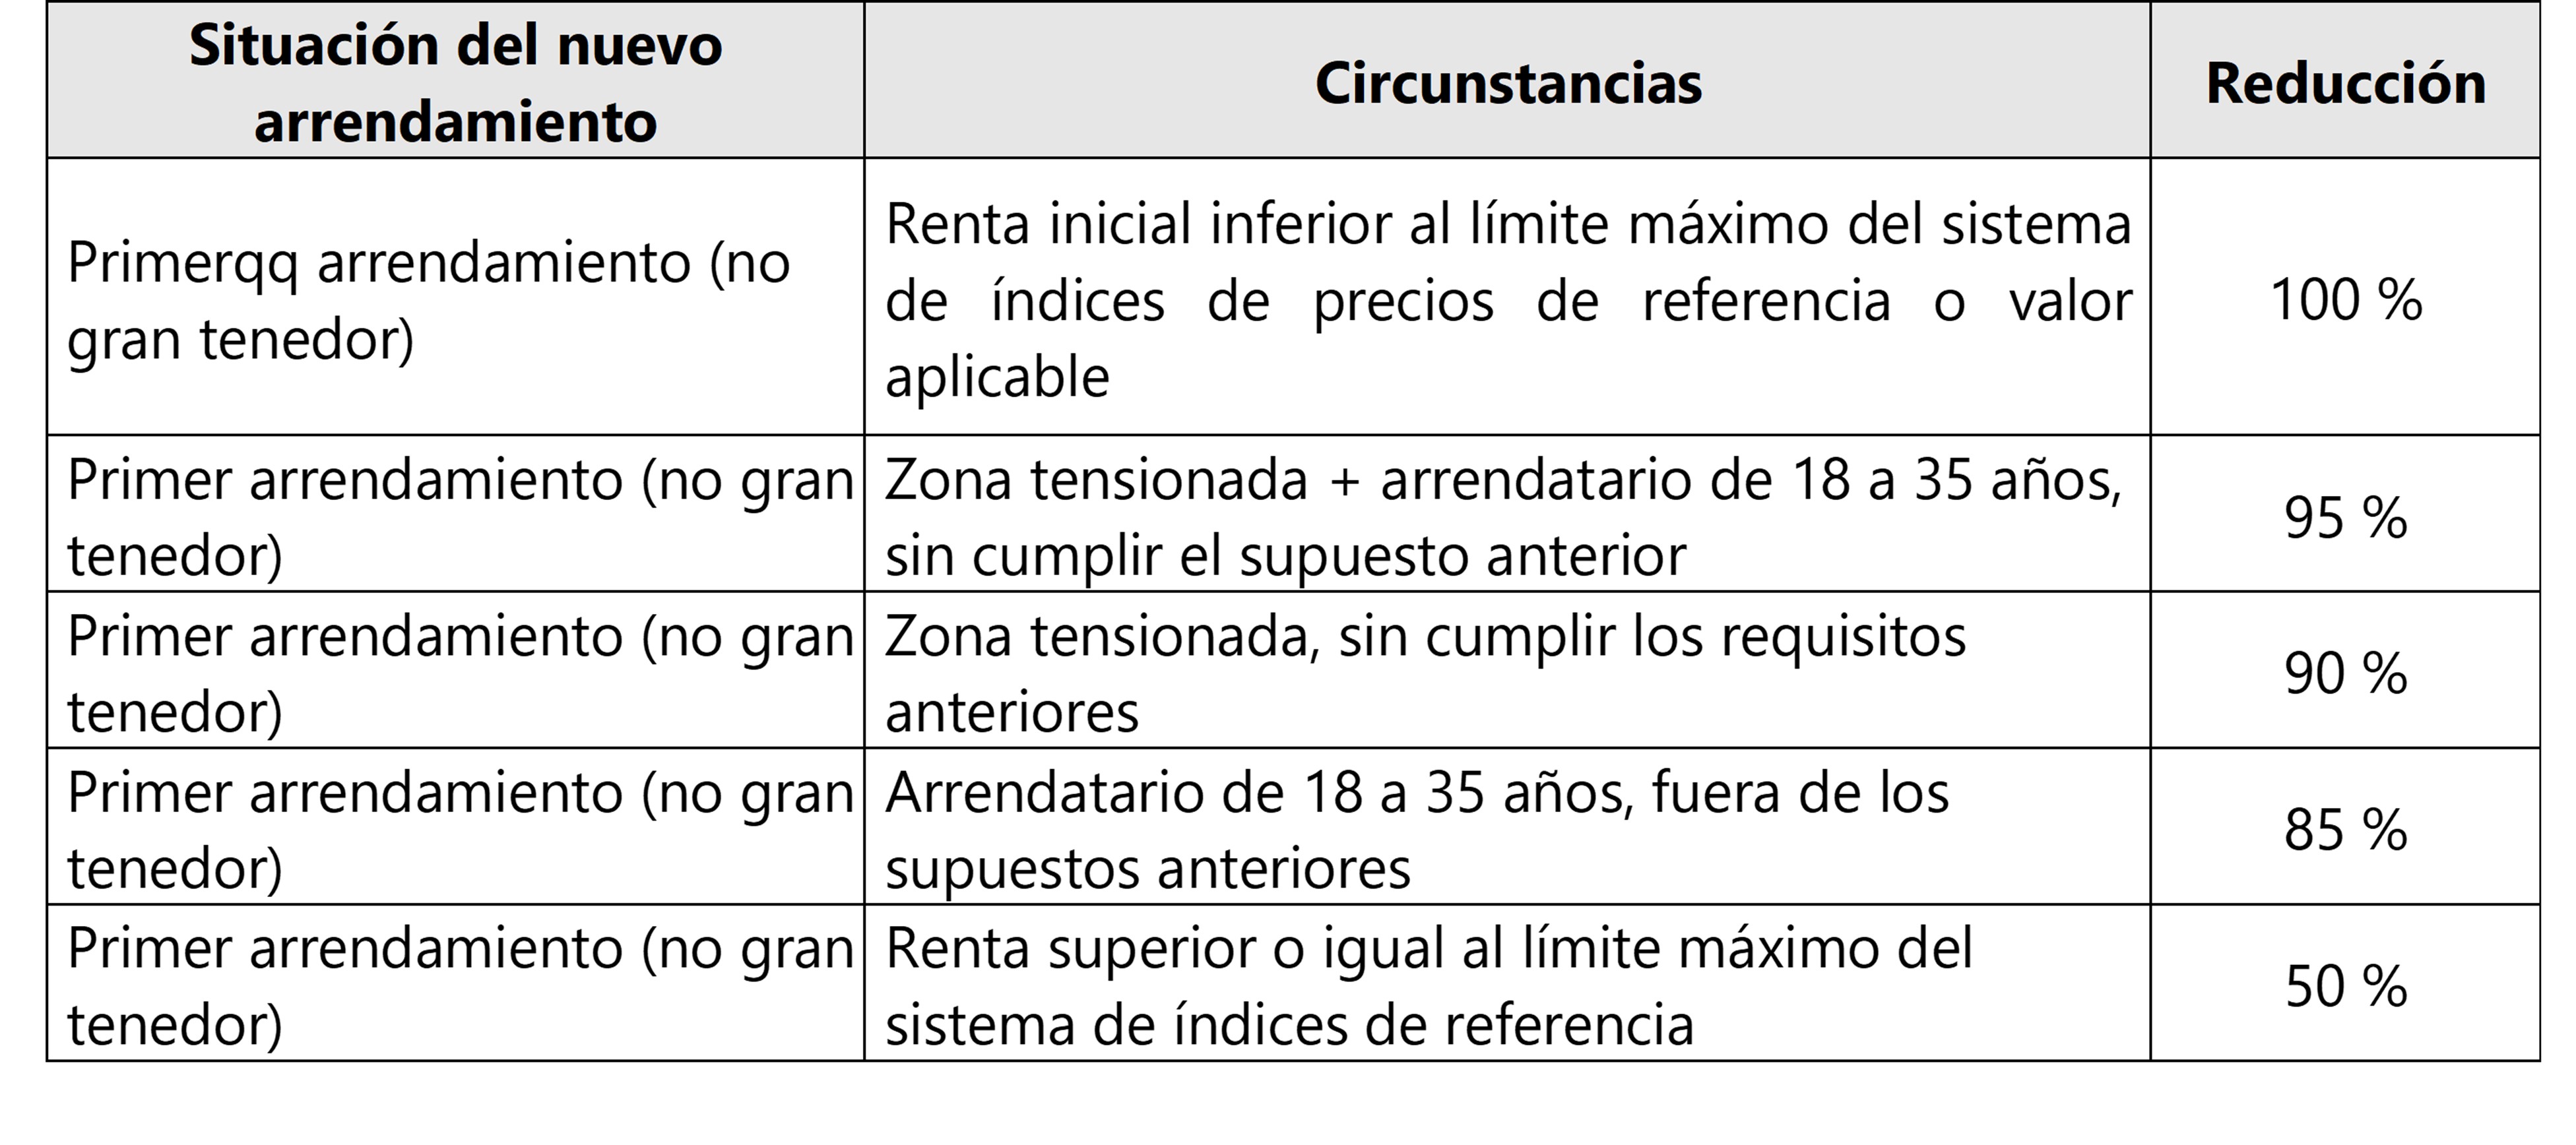
Si la vivienda se arrienda a varias personas los porcentajes de reducción que dependen de la edad no se aplicarán sobre la totalidad del rendimiento neto, sino solo sobre la fracción que les sea atribuible en proporción a su participación en el arrendamiento.
Se mantienen, con independencia de la condición del arrendador, la reducción del 70% para los arrendamientos a Administraciones Públicas o entidades sin fines lucrativos destinados al alquiler social y la del 60% para viviendas rehabilitadas en los dos años anteriores al contrato. Se introduce además una reducción del 80% durante la prórroga tácita del contrato prevista en el artículo 10.1 de la LAU, siempre que la renta no supere el índice de referencia y el arrendador no sea gran tenedor.
En consecuencia, desaparece la reducción residual del 50% aplicable “en cualquier otro caso”, por lo que el gran tenedor que no arriende a Administraciones Públicas o entidades sin fines lucrativos ni haya rehabilitado la vivienda no podrá aplicar reducción alguna. Cuando concurran varias reducciones, se aplicará la de mayor cuantía. Los requisitos deberán cumplirse al celebrar el contrato, y la reducción se mantendrá durante su vigencia mientras se sigan cumpliendo.
Por último, se excluye la reducción en los contratos que incumplan el artículo 17.6 de la LAU, que impone al arrendador los gastos de gestión inmobiliaria y de formalización del contrato. No obstante, en virtud del régimen transitorio que se comenta más adelante, el nuevo sistema solo se aplicará en la práctica a los contratos celebrados a partir del 1 de diciembre de 2026.
2.1.4. Con efectos desde el 8 de octubre de 2026: Deducción por alquiler de vivienda habitual: recuperación como deducción íntegramente estatal.
La deducción por alquiler de la vivienda habitual fue suprimida con efectos desde el 1 de enero de 2015. Desde entonces solo subsiste, en virtud de la DT 15ª de la Ley del IRPF, para los contratos celebrados con anterioridad a dicha fecha, en los que puede deducirse el 10,05% de las cantidades satisfechas sobre una base máxima de 9.040 euros, siempre que la base imponible del contribuyente sea inferior a 24.107,20 euros.
El RDL 29/2026 introduce un nuevo apartado 6 en el artículo 68 de la Ley del IRPF que recupera esta deducción con carácter general. Los contribuyentes cuya base imponible sea inferior a 33.007,20 euros podrán deducir el 10% de las cantidades satisfechas por el alquiler de su vivienda habitual. La base máxima será de 11.630 euros si la base imponible no supera 23.007,20 euros, y se reducirá linealmente hasta anularse al alcanzar el umbral de 33.007,20 euros. Se exige que, durante al menos la mitad del período impositivo, ni el contribuyente ni ningún miembro de su unidad familiar sean titulares del pleno dominio o de un derecho real de uso o disfrute sobre otra vivienda situada a menos de 50 kilómetros de la arrendada, salvo que una resolución administrativa o judicial impida su uso.
Paralelamente, se modifica el artículo 67.1 de la Ley del IRPF para que esta deducción se aplique en su totalidad sobre la cuota íntegra estatal, a diferencia de las deducciones de los apartados 2 a 5 del artículo 68, que se aplican al 50% sobre la cuota estatal. La redacción de este nuevo apartado no aclara si en el ejercicio 2026 la deducción alcanza a las cantidades satisfechas durante todo el año o solo a las abonadas desde la entrada en vigor del RDL.
2.1.5. Con efectos desde el 8 de octubre de 2026: Cuenta de Ahorro e Inversión Financia Europa: nuevo régimen fiscal.
Hasta ahora, la Cuenta de Ahorro e Inversión Financia Europa, regulada en el título XI de la Ley 6/2023, de 17 de marzo, de los Mercados de Valores y de los Servicios de Inversión, carecía de un régimen específico en el IRPF. El RDL 29/2026 lo establece en un nuevo artículo 95 ter de la Ley del IRPF.
La cuenta deberá tener un único titular, sin que pueda transmitirse, y cada contribuyente solo podrá ser titular de una. Las aportaciones deberán realizarse en dinero, solo podrán integrarse en ella los activos elegibles conforme a la Ley 6/2023, y el importe de las aportaciones pendientes de recuperación no podrá superar los 150.000 euros.
Las ganancias y pérdidas patrimoniales derivadas de la transmisión o reembolso de los activos integrados en la cuenta no tributarán hasta que el contribuyente disponga total o parcialmente de ella. En ese momento se integrarán en la base imponible del ahorro, calculadas por diferencia entre el valor liquidativo de la cuenta y las aportaciones pendientes de recuperación, o en la parte proporcional en caso de disposición parcial. Las pérdidas derivadas de disposiciones parciales no se integrarán inmediatamente, sino que minorarán las ganancias de disposiciones posteriores.
La ganancia correspondiente a aportaciones que hayan permanecido más de cinco años en la cuenta quedará excluida de gravamen en su totalidad hasta un máximo de 10.000 euros por contribuyente, y en un 20% en la parte que exceda de dicho importe. A estos efectos, se considerará que las aportaciones recuperadas son las más antiguas.
Los dividendos e intereses derivados de los activos de la cuenta seguirán tributando conforme a las normas generales. Se exceptúan las devoluciones de aportaciones y las distribuciones de prima de emisión, que minorarán el valor de adquisición. En caso de fallecimiento o pérdida de la residencia fiscal, se integrarán las ganancias diferidas, si bien en caso de traslado a otro Estado de la Unión Europea o del Espacio Económico Europeo podrá optarse por diferir su integración hasta la transmisión de los activos. El incumplimiento de cualquier requisito equivaldrá a la disposición total de la cuenta, sin derecho a la exclusión de gravamen.
Debe tenerse en cuenta que, aunque este régimen esté en vigor desde el 8 de octubre de 2026, la Cuenta de Ahorro e Inversión Financia Europa no podrá comercializarse ni contratarse hasta que entre en vigor la orden ministerial que desarrolle las obligaciones de información previstas en el artículo 95 ter.10 de la Ley del IRPF.
2.1.6. Con efectos desde el 8 de octubre de 2026: Ayudas a la rehabilitación: ampliación de la no integración en la base imponible.
La DA 5ª, apartado 4, de la Ley del IRPF excluye de la base imponible las ayudas para la recepción de la televisión digital reguladas en el Real Decreto 920/2014, de 31 de octubre, así como determinadas ayudas a la rehabilitación energética y residencial concedidas al amparo de los programas aprobados en 2020 y 2021, en su mayoría en el marco del Plan de Recuperación, Transformación y Resiliencia. El RDL 29/2026 añade a esta relación las ayudas concedidas en el marco de la línea de financiación para el fomento de la rehabilitación edificatoria, la accesibilidad y la renovación urbana y rural del Plan Estatal de Vivienda 2026- 2030, aprobado por el Real Decreto 326/2026, de 22 de abril.
2.1.7. Con efectos desde el 8 de octubre de 2026: Planes de Ahorro a Largo Plazo: creación del Seguro Individual de Ahorro a Largo Plazo Financia Europa.
La DA 26ª de la Ley del IRPF permite instrumentar los Planes de Ahorro a Largo Plazo a través de un Seguro Individual de Ahorro a Largo Plazo (“SIALP”) o de una Cuenta Individual de Ahorro a Largo Plazo (“CIALP”). En ambos casos se aplica un límite de aportación de 5.000 euros anuales y la entidad debe garantizar al menos el 85% de las aportaciones.
El RDL 29/2026 crea una tercera modalidad, el Seguro Individual de Ahorro a Largo Plazo Financia Europa (“SIALPFE”). Admite primas de hasta 10.000 euros anuales y no exige capital garantizado. Las provisiones deben invertirse en conjuntos de activos separados, cuya composición corresponde exclusivamente a la aseguradora y que solo pueden incluir tres tipos de activos: acciones cotizadas de sociedades del Espacio Económico Europeo, excluidas las SOCIMI; instituciones de inversión colectiva de carácter financiero; y renta fija del Espacio Económico Europeo con calificación crediticia mínima BBB. Al menos el 30% debe corresponder a renta variable, y se prohíben los derivados.
Si algún activo deja de ser elegible, la aseguradora dispondrá de un plazo de tres meses para subsanarlo. Transcurrido dicho plazo sin subsanación, el seguro perderá su condición de SIALPFE y la exención, y se practicará una retención del 19% sobre los rendimientos obtenidos. Se mantiene la regla de un único Plan por contribuyente. El SIALP podrá reinvertirse a su vencimiento en un SIALPFE sin que ello constituya disposición, pero el SIALPFE solo podrá movilizarse a otro SIALPFE. Al igual que la Cuenta de Ahorro e Inversión Financia Europa, el SIALPFE no podrá comercializarse ni contratarse hasta la entrada en vigor de la orden ministerial que regule sus obligaciones de información específicas, previstas en el artículo 69.3.g) del Reglamento del IRPF, y, hasta la puesta en funcionamiento del Registro de IIC Elegibles, no podrá incluir participaciones o acciones de instituciones de inversión colectiva.
2.1.8. Con efectos desde el 8 de octubre de 2026: Orden de aplicación de las deducciones estatales: ajuste técnico.
Las disposiciones adicionales quincuagésima, quincuagésima octava y sexagésima segunda de la Ley del IRPF establecen que sus respectivas deducciones se restan de la cuota íntegra estatal después de las previstas en los apartados 1 a 5 del artículo 68. El RDL 29/2026 incluye en esta referencia el nuevo apartado 6, de modo que dichas deducciones se aplicarán también después de la nueva deducción por alquiler de vivienda habitual.
2.1.9. Con efectos desde el 8 de octubre de 2026: Exención por transmisión de viviendas desocupadas a entes públicos y nueva Cuenta de Ahorro e Inversión Financia Europa Reinversión.
Hasta ahora, la Ley del IRPF no contemplaba ningún beneficio fiscal específico para la transmisión de viviendas al sector público. El RDL 29/2026 introduce una nueva disposición adicional sexagésima quinta que declara exenta la ganancia patrimonial obtenida en la transmisión onerosa de viviendas a entes públicos territoriales y a organismos y sociedades del sector público dedicados a la promoción y gestión de vivienda social y asequible. La exención se aplica a las transmisiones realizadas entre la entrada en vigor del RDL y el 31 de diciembre de 2027, siempre que el valor de transmisión sea inferior a 800.000 euros. Será total si dicho valor no supera 200.000 euros. Entre 200.000 y 800.000 euros, la exención será decreciente: el
porcentaje exento resultará de dividir la diferencia entre 800.000 euros y el valor de transmisión entre 600.000 euros.
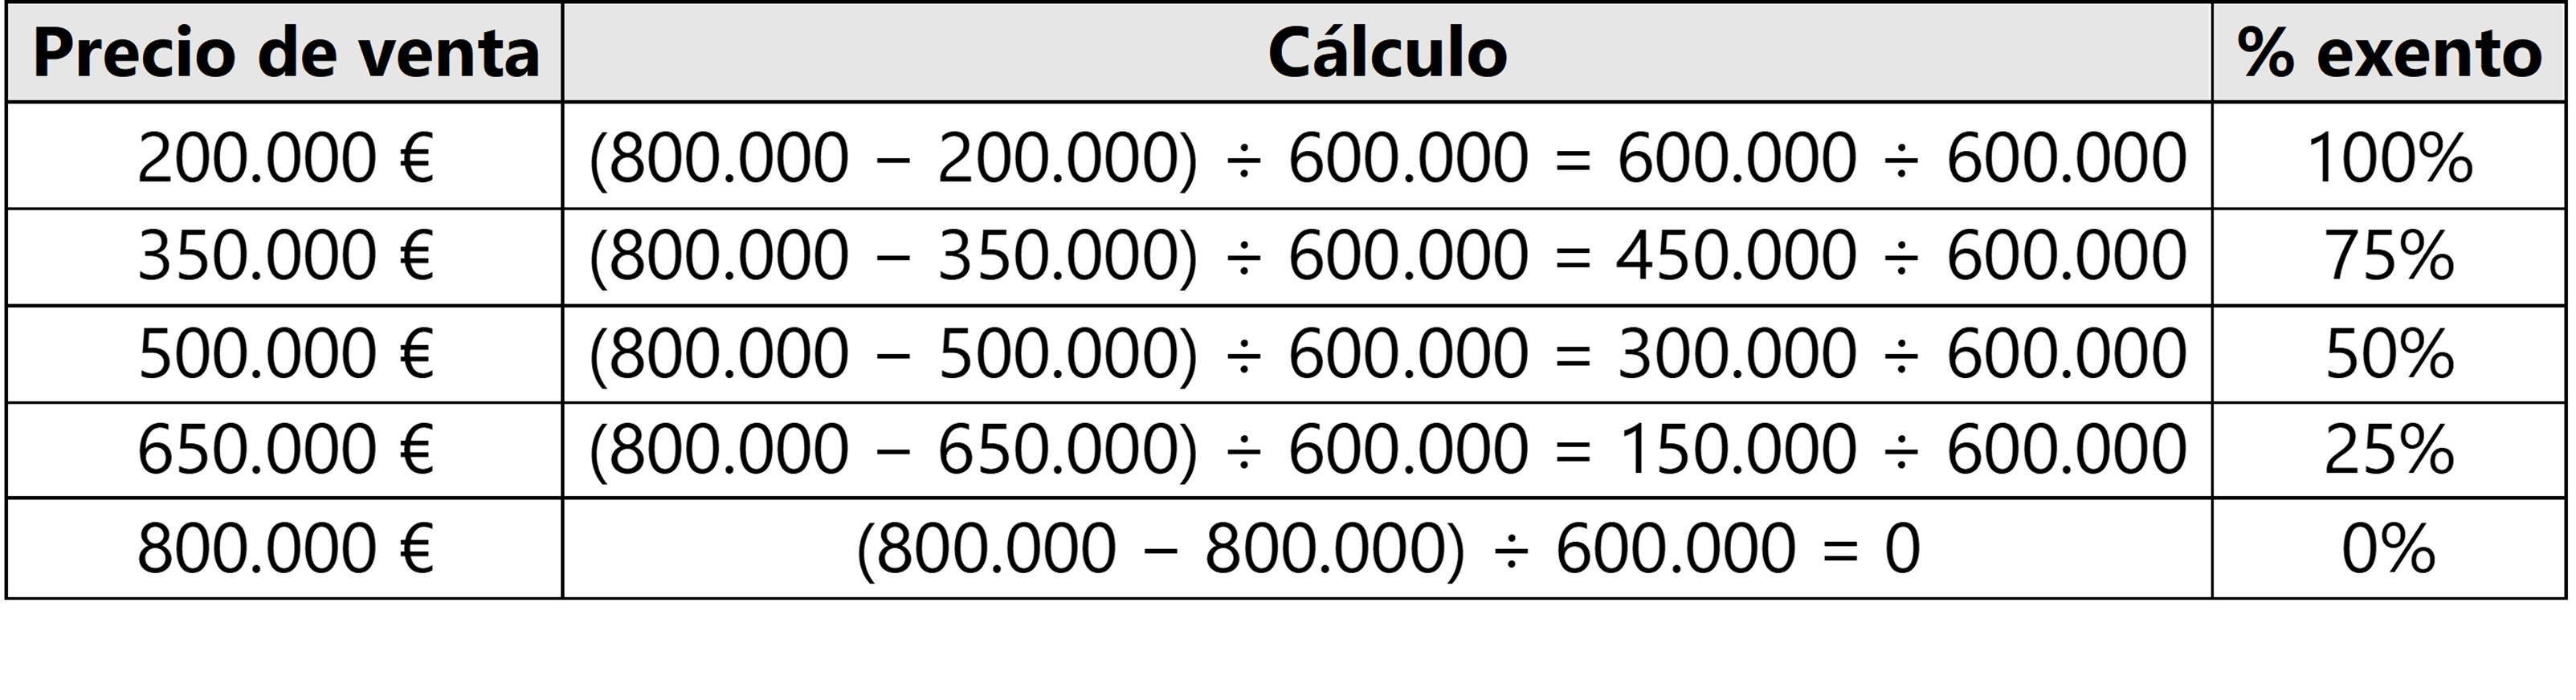
Es requisito ineludible que la vivienda haya permanecido desocupada, de forma continuada y sin causa justificada, durante los dos años inmediatamente anteriores a la transmisión. Las causas justificadas son, según la norma, las previstas en el artículo 72.4 del TRLRHL. La desocupación podrá acreditarse por cualquier medio admitido en Derecho y, en particular, mediante el padrón municipal y los consumos de suministros.
La parte de la ganancia no exenta podrá acogerse a una exención por reinversión si el importe correspondiente se reinvierte en el plazo de seis meses en una Cuenta de Ahorro e Inversión Financia Europa Reinversión. Esta cuenta se regula en la nueva disposición adicional sexagésima sexta y su titularidad es compatible con la de una cuenta ordinaria. Tiene un límite acumulado de aportaciones de 800.000 euros y solo disfruta de la exclusión de gravamen del 20%, sin la franquicia de 10.000 euros.
Si se dispone de las cantidades antes de cinco años, deberá regularizarse la exención, salvo en caso de fallecimiento. La exención por reinversión solo se aplicará a las transmisiones realizadas transcurridos treinta días hábiles desde la entrada en vigor del RDL. Si a la fecha de la transmisión no hubiera entrado en vigor la orden ministerial que regula las obligaciones de información de estas cuentas, el plazo de seis meses se computará desde su entrada en vigor.
2.1.10. Con efectos desde el 8 de octubre de 2026: Deducción por alquiler en régimen transitorio: incompatibilidad con la nueva deducción.
El RDL 29/2026 añade un apartado 3 a la disposición transitoria decimoquinta de la Ley del IRPF. En virtud de este apartado, los contribuyentes que mantienen la deducción por alquiler de vivienda habitual por contratos anteriores a 2015 no podrán aplicarla si, por la misma vivienda y en el mismo período impositivo, aplican la nueva deducción del artículo 68.6.
2.1.11. Con efectos desde el 8 de octubre de 2026: Reducciones por arrendamiento de vivienda: régimen transitorio.
Hasta ahora, la DT 38ª de la Ley del IRPF preveía que los contratos celebrados antes de la entrada en vigor de la Ley 12/2023 conservaran la reducción del 60% vigente con anterioridad. El RDL 29/2026 mantiene esta regla e introduce un segundo tramo transitorio. A los contratos celebrados entre la entrada en vigor de la Ley 12/2023 y el 1 de diciembre de 2026 se les seguirá aplicando el sistema de reducciones vigente a 31 de diciembre de 2025.
No obstante, con independencia de la fecha de celebración del contrato, la nueva reducción del 80% por prórroga tácita será aplicable siempre que el plazo mínimo de cinco años del contrato venza con posterioridad al 1 de diciembre de 2026.
2.1.12. Con efectos desde el 1 de enero de 2027: Imputación de rentas inmobiliarias y rendimiento mínimo en arrendamientos a familiares: nueva escala progresiva.
Como se ha expuesto, el artículo 85 de la Ley del IRPF calcula la imputación inmueble a inmueble, aplicando el 2% o el 1,1% en función de la fecha de revisión de los valores catastrales del municipio. A partir del 1 de enero de 2027, el RDL 29/2026 sustituye este sistema por una escala progresiva que se aplica sobre la suma de los valores catastrales de todos los inmuebles del contribuyente sujetos a imputación:
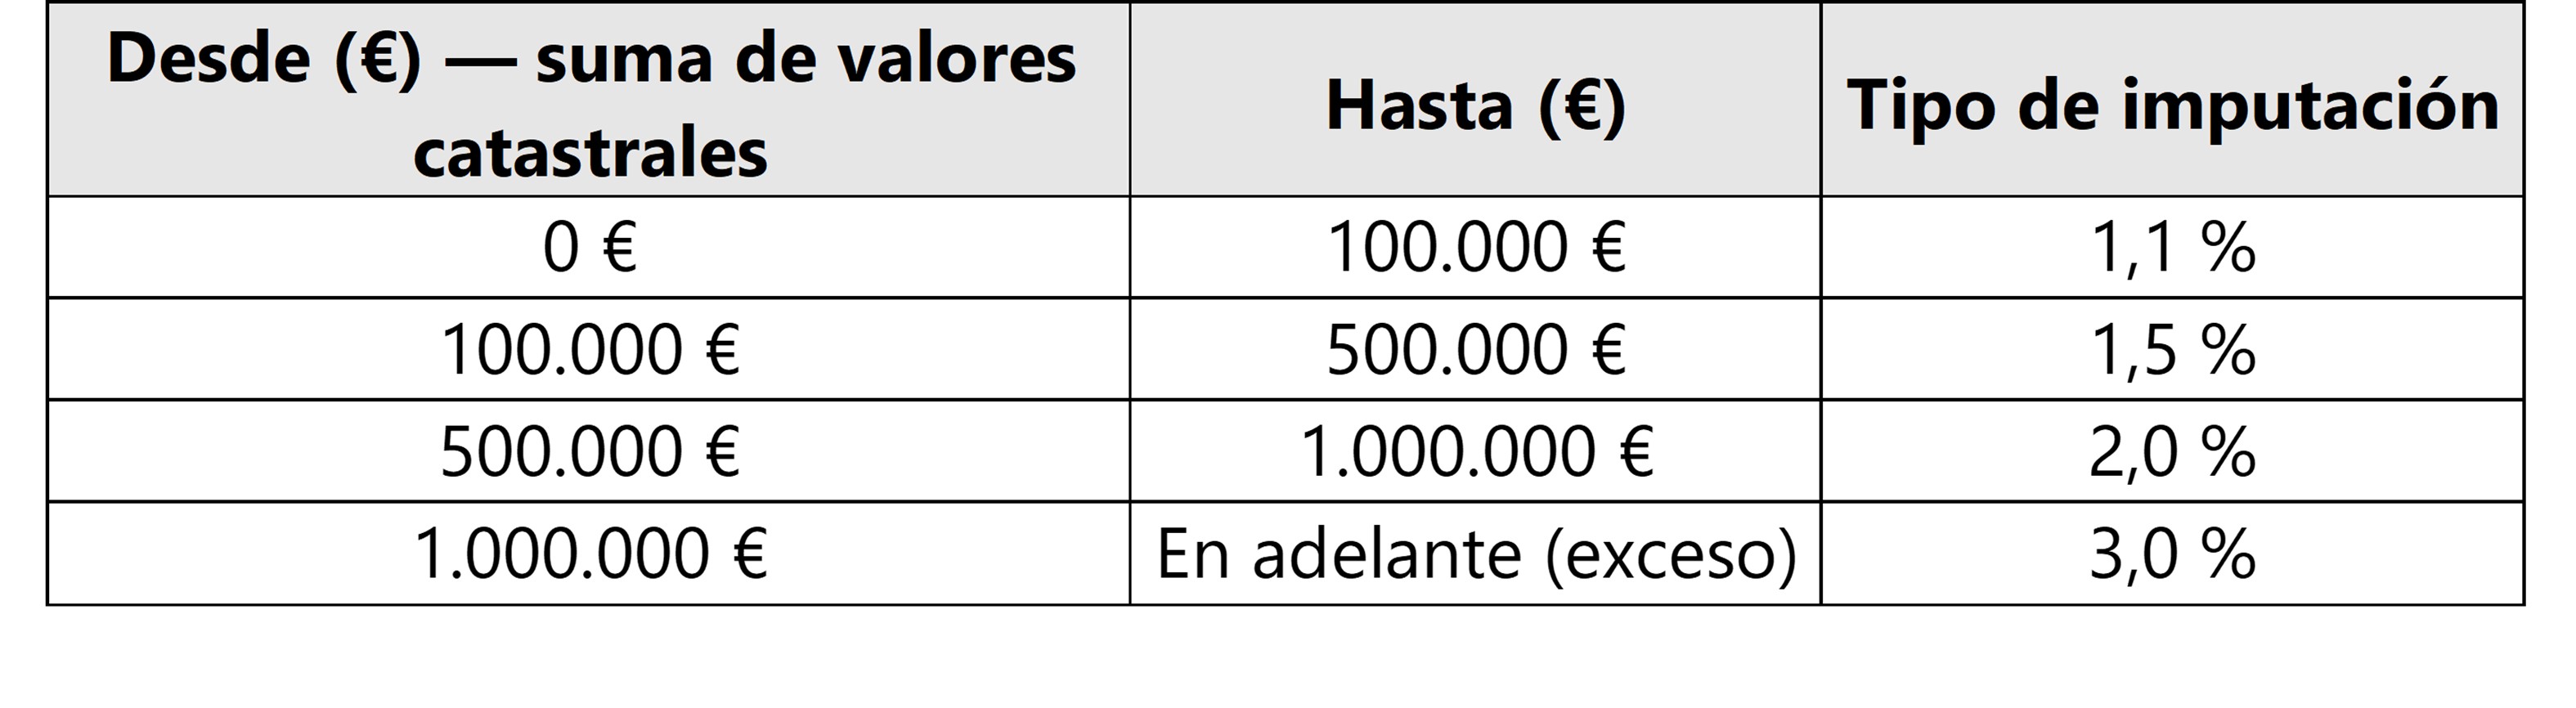
En consecuencia, desaparece la distinción en función de la revisión catastral del municipio.
El valor de cada inmueble se computará en proporción a los días del período impositivo en que haya estado a disposición del titular. En los inmuebles sin valor catastral notificado se computará el 50% del mayor entre el valor comprobado por la Administración y el de adquisición. Se mantiene la exclusión de los inmuebles en construcción y de los que no sean susceptibles de uso por razones urbanísticas.
Paralelamente, se modifica el artículo 24 de la Ley del IRPF. Hasta ahora, en los arrendamientos al cónyuge o a parientes hasta el tercer grado, el rendimiento neto no podía ser inferior al que resultara de aplicar las reglas de imputación del artículo 85. A partir de 2027, dicho mínimo se calculará aplicando al valor catastral del inmueble el porcentaje medio efectivo que resulte de la escala, para cuyo cálculo se computarán también los inmuebles arrendados a familiares.
2.2. Impuesto sobre el Valor Añadido (IVA)
2.2.1. Con efectos desde el 1 de diciembre de 2026: Arrendamientos de corta duración: exclusión de la exención y tributación al tipo reducido del 10%.
El artículo 20.Uno.23.º de la Ley del IVA declara exento el arrendamiento de viviendas. Hasta ahora, solo excluía de la exención el arrendamiento de apartamentos o viviendas amueblados cuando el arrendador se obligaba a prestar servicios complementarios propios de la industria hotelera, como restaurante, limpieza o lavado de ropa.
El RDL 29/2026 amplía esta exclusión a los arrendamientos de viviendas amuebladas cuya duración a favor de un mismo arrendatario no supere las 30 noches, aunque no se presten dichos servicios. Quedan a salvo los arrendamientos en la vivienda en la que el propio arrendador tenga su residencia habitual, que seguirán exentos. Asimismo, se modifica el
artículo 91.Uno.2.2.º de la Ley del IVA para que todos estos arrendamientos tributen al tipo reducido del 10%.
2.2.2. Con efectos desde el 1 de diciembre de 2026: Obras de renovación y reparación de viviendas: ampliación del tipo reducido del 10%.
El artículo 91.Uno.2.10.º de la Ley del IVA aplica el tipo del 10% a las obras de renovación y reparación de viviendas cuando el destinatario es una persona física que no actúa como empresario o profesional y destina la vivienda a uso particular, o una comunidad de propietarios. El RDL 29/2026 extiende el tipo reducido a las obras en viviendas destinadas al arrendamiento como vivienda habitual, cualquiera que sea la condición del arrendador. Como contrapartida, condiciona su aplicación en todos los casos a que el pago se realice mediante tarjeta, transferencia bancaria, cheque nominativo o ingreso en cuenta a favor de quien ejecute las obras.
2.2.3. Con efectos desde el 1 de diciembre de 2026: Viviendas protegidas: ampliación del tipo superreducido del 4%.
El artículo 91.Dos.1.6.º de la Ley del IVA aplica el tipo del 4% a las entregas, por sus promotores, de viviendas de protección oficial de régimen especial o de promoción pública. El RDL 29/2026 lo extiende a las entregas, por sus promotores, de viviendas protegidas sujetas a calificación permanente o indefinida. Se incluyen los garajes, con un máximo de dos plazas, y anexos transmitidos conjuntamente. Asimismo, se mantiene la aplicación del 4% a las viviendas adquiridas por entidades acogidas al régimen especial de entidades dedicadas al arrendamiento de viviendas del Impuesto sobre Sociedades cuando a las rentas del posterior arrendamiento les resulte aplicable la bonificación del artículo 49 de la Ley del Impuesto sobre Sociedades, previa comunicación al transmitente.
2.3. Impuesto sobre Bienes Inmuebles (IBI)
2.3.1. Con efectos para los períodos impositivos iniciados a partir del 8 de octubre de 2026: Recargos sobre viviendas desocupadas y alojamientos turísticos, y tipos diferenciados.
El artículo 72.4 del TRLRHL permite a los ayuntamientos exigir un recargo de hasta el 50% de la cuota líquida sobre los inmuebles residenciales desocupados de forma continuada y sin causa justificada durante más de dos años, siempre que pertenezcan a titulares de cuatro o más inmuebles de uso residencial. El recargo puede llegar al 100% si la desocupación supera los tres años, y puede incrementarse en hasta 50 puntos porcentuales adicionales si el titular tiene dos o más inmuebles desocupados en el mismo municipio.
El RDL 29/2026 traslada esta regulación a un nuevo apartado 4 bis y la mantiene para los municipios no ubicados en zonas de mercado residencial tensionado. En los municipios situados en dichas zonas, en cambio, el recargo de hasta el 50% podrá exigirse a cualquier titular, sin necesidad de tener cuatro o más inmuebles. Para los titulares de cuatro o más inmuebles podrá alcanzar el 100%, y aumentar en hasta 50 puntos porcentuales adicionales si la desocupación supera los tres años. La norma enumera las causas justificadas de desocupación (entre otras, el traslado temporal por trabajo o formación, la segunda residencia durante un máximo de cuatro años, las obras o la puesta en venta o alquiler durante determinados plazos) y exige la audiencia previa del sujeto pasivo, pudiendo emplearse como indicios los datos del padrón y los consumos de suministros.
Además, un nuevo apartado 4 ter permite a los ayuntamientos de municipios situados en zonas tensionadas exigir un recargo sobre los inmuebles residenciales destinados a alojamientos de uso turístico. El recargo podrá ser de hasta el 50% de la cuota líquida, del 100% para titulares de dos o más alojamientos, y del 150% para titulares de cuatro o más. Los recargos se devengan el 31 de diciembre y se liquidan anualmente. Dado que el período impositivo del IBI coincide con el año natural, estas medidas se aplicarán en la práctica a partir del IBI de 2027 y requerirán la aprobación de la correspondiente ordenanza fiscal.
2.4. Régimen fiscal de las SOCIMI
2.4.1. Con efectos para los períodos impositivos iniciados a partir del 1 de enero de 2026 que no hubieran concluido a 8 de octubre de 2026: Gravamen especial sobre beneficios no distribuidos.
El artículo 9.4 de la Ley de SOCIMI establece un gravamen especial del 15% sobre los beneficios no distribuidos por la SOCIMI en la parte que proceda de rentas que no hayan tributado al tipo general del Impuesto sobre Sociedades ni estén acogidas al período de reinversión. El RDL 29/2026 mantiene este gravamen con carácter general, pero lo eleva al 25% cuando los beneficios no distribuidos procedan del arrendamiento de viviendas o de cualquier otra cesión de uso de inmuebles residenciales, incluidos los alojamientos turísticos y de corta duración. El gravamen se devenga el día del acuerdo de aplicación del resultado por la junta general u órgano equivalente y debe autoliquidarse e ingresarse en los dos meses siguientes.
El gravamen del 25% se reducirá en un 50% si las viviendas en alquiler asequible o protegido representan más del 80% del parque de viviendas en arrendamiento de la entidad en territorio español, computado, en su caso, a nivel de grupo. La reducción será del 100% si, además, los beneficios no distribuidos se reinvierten en vivienda asequible en el plazo de tres años. Transitoriamente, el umbral del 80% se rebaja al 60% para los períodos iniciados en 2026 y no concluidos a la entrada en vigor del RDL 29/2026 y al 70% para los iniciados en 2027. En la práctica, la medida alcanza ya al ejercicio 2026 de las SOCIMI cuyo ejercicio coincide con el año natural.
2.5. Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana (IIVTNU)
2.5.1. Con efectos desde el 1 de diciembre de 2026: Actualización de los coeficientes máximos.
El artículo 107.4 del TRLRHL prevé la actualización anual, mediante norma con rango de ley, de los coeficientes máximos aplicables sobre el valor del terreno para el cálculo de la base imponible en el método objetivo. Hasta ahora, tras la falta de convalidación del RDL 16/2025, resultaban aplicables los coeficientes vigentes a 23 de diciembre de 2025. El RDL 29/2026 aprueba una nueva tabla, con coeficientes que oscilan entre 0,11 y 0,30 en función del período de generación del incremento de valor.
2.6. Reglamento del IRPF
2.6.1. Con efectos desde el 8 de octubre de 2026: Transmisión de la vivienda habitual por personas mayores o dependientes.
El artículo 41 bis.3 del Reglamento del IRPF establece que, a efectos de las exenciones por transmisión de la vivienda habitual previstas en los artículos 33.4.b) y 38 de la Ley del IRPF, el
contribuyente transmite su vivienda habitual cuando el inmueble tenga tal consideración en ese momento o la hubiera tenido hasta cualquier día de los dos años anteriores a la transmisión. El RDL 29/2026 añade que, cuando la transmisión la realicen personas mayores de 65 años o en situación de dependencia severa o de gran dependencia, la vivienda conservará dicha condición hasta el momento en que hubieran trasladado su residencia a un centro especializado o al domicilio de un familiar hasta el tercer grado por razón de su edad o dependencia.
2.6.2. Con efectos desde el 8 de octubre de 2026: Retenciones y pagos a cuenta vinculados a la Cuenta de Ahorro e Inversión Financia Europa y a los Planes de Ahorro a Largo Plazo.
En coherencia con el diferimiento de la tributación hasta la disposición de la cuenta, el RDL 29/2026 modifica el artículo 75.3 del Reglamento del IRPF para excluir de retención determinadas rentas derivadas de los activos integrados en la Cuenta de Ahorro e Inversión Financia Europa. En particular, no estarán sometidas a retención las ganancias derivadas del reembolso o transmisión de participaciones o acciones en instituciones de inversión colectiva integradas en la cuenta ni, mediante una nueva letra k), las derivadas de la transmisión de derechos de suscripción procedentes de valores integrados en ella. Se modifica igualmente la letra h), relativa a la devolución de la prima de emisión y a la reducción de capital con devolución de aportaciones. Para aplicar estas exclusiones, la entidad proveedora deberá comunicar a la entidad obligada a retener que la operación se refiere a activos integrados en la cuenta.
Por otra parte, se modifican los artículos 75.4, 76.2.h), 93.7 y 94.3 del Reglamento del IRPF para adaptar el pago a cuenta del 19% de los Planes de Ahorro a Largo Plazo a los supuestos de pérdida de la exención previstos en la DA 26ª de la Ley del IRPF: la disposición del capital antes de cinco años, el exceso sobre el límite de aportaciones y el incumplimiento no subsanado de los requisitos de elegibilidad del SIALPFE. La base del pago a cuenta estará constituida por los rendimientos positivos exentos obtenidos durante la vigencia del Plan, y la obligación de practicarlo corresponderá a la entidad de crédito o aseguradora con la que se hubiera contratado.
2.6.3. Con efectos desde el 8 de octubre de 2026: Planes de Ahorro a Largo Plazo: movilización y obligaciones de información.
La disposición adicional octava del Reglamento del IRPF se modifica para permitir la movilización íntegra de los derechos económicos del SIALPFE sin que ello implique disposición a efectos de la exención, si bien únicamente podrá realizarse a otro SIALPFE. La entidad de origen dispondrá de un plazo máximo de diez días hábiles desde la recepción de la solicitud para ordenar la transferencia, y no podrán aplicarse penalizaciones, gastos o descuentos derivados del traspaso.
Por su parte, el artículo 69.3 del Reglamento del IRPF incorpora a la declaración informativa anual de las entidades que comercialicen Planes de Ahorro a Largo Plazo la información necesaria para controlar los requisitos del SIALPFE. Como se ha indicado, la entrada en vigor de la orden ministerial que desarrolle esta obligación condiciona la comercialización de este seguro.
2.7. Obligaciones de información (RGAT)
2.7.1. Con efectos desde el 8 de octubre de 2026: Nueva declaración informativa sobre la Cuenta de Ahorro e Inversión Financia Europa.
El RDL 29/2026 introduce un nuevo artículo 39 quater en el RGAT, que desarrolla la obligación de información prevista en el artículo 95 ter.10 de la Ley del IRPF. Las entidades proveedoras de Cuentas de Ahorro e Inversión Financia Europa deberán presentar, por vía electrónica, una declaración informativa anual que incluirá, entre otros datos, la identificación del titular y de la cuenta, su fecha de apertura, las movilizaciones entre entidades, las aportaciones y disposiciones del año, las ganancias o pérdidas derivadas de cada disposición, las aportaciones pendientes de recuperación, el valor liquidativo y los activos integrados a 31 de diciembre, y las operaciones realizadas con dichos activos. En el caso de las Cuentas de Ahorro e Inversión Financia Europa Reinversión, deberá informarse además de la procedencia de las aportaciones y de su vinculación con las transmisiones de viviendas.
Cuando en las operaciones con los activos integrados en la cuenta intervenga otra entidad obligada a informar en virtud del artículo 42 del RGAT, será esta la que deba comunicarlas, identificando la cuenta a la que se asocian. El modelo de declaración se aprobará por orden ministerial, cuya entrada en vigor determinará, como se ha señalado, el momento a partir del cual podrá comercializarse la cuenta.
* * * * *
Madrid
Octubre 2026
El presente Flash Informativo contiene información de carácter general y no pretende incluir interpretación alguna de lo aquí comentado, por lo que no debe considerarse aplicable respecto de un caso particular o bajo circunstancias específicas. La información aquí contenida es válida en la fecha de emisión de esta comunicación; sin embargo, no garantizamos que la información continúe siendo válida en la fecha en que se reciba o en alguna otra fecha posterior. Por lo anterior, recomendamos solicitar confirmación acerca de las implicaciones en cada caso particular.
AVISO LEGAL
TODOS LOS DERECHOS RESERVADOS ©2026, CHEVEZ, RUIZ, ZAMARRIPA Y CIA, S.C., AVENIDA VASCO DE QUIROGA #2121, 4° PISO, COLONIA PEÑA BLANCA SANTA FE, DELEGACIÓN ÁLVARO OBREGÓN, CIUDAD DE MÉXICO, MÉXICO.
Todo el contenido (publicaciones, marcas y Reservas de Derechos) antes mostrado es propiedad de CHEVEZ, RUIZ, ZAMARRIPA Y CIA, S.C., mismo que se encuentra protegido por la Ley Federal del Derecho de Autor, la Ley Federal de Protección a la Propiedad Industrial y los Tratados Internacionales de los que el Estado Mexicano sea parte.
Todo uso no autorizado por cualquier medio conocido o por conocerse, ya sea de forma escrita, digital o impresa, será castigado y perseguido conforme a la legislación aplicable.
Queda prohibido copiar, editar, reproducir, distribuir o cualquier otra forma de explotación, mediante cualquier medio, sin la autorización por escrito de CHEVEZ, RUIZ, ZAMARRIPA Y CIA, S.C.
© Chevez 2026
Todos los derechos reservados.